태아보험을 알아보다 보면 생각보다 빨리 부딪히는 고민이 있어요.
한눈에 보는 핵심
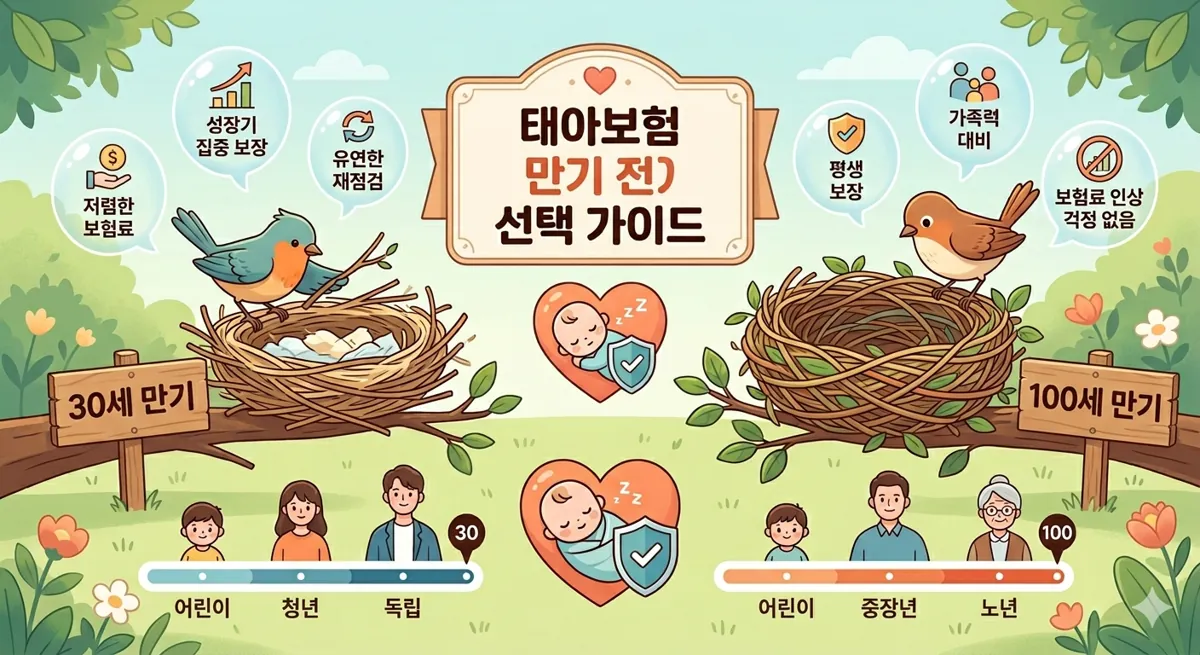
- 30세 만기는 같은 보험료로 성장기 보장을 두껍게, 100세 만기는 평생 보장을 길게 가져가는 선택이에요.
- 예산이 빠듯하고 나중에 다시 점검할 생각이면 30세, 가족력이 신경 쓰이고 갈아타기 싫다면 100세가 맞을 수 있어요.
- 상품마다 구성과 보험료가 달라서, 같은 예산으로 두 설계안을 받아 비교해 보세요.
바로 30세 만기로 할지, 100세 만기로 할지 선택하는 문제예요.
보험료, 보장 기간, 그리고 우리 가족의 성향까지 같이 들어가는 문제더라고요.
길게 보장되면 좋은 거 아닌가 싶다가도,
월 보험료를 보면 또 마음이 복잡해지고요.
그래서 오늘은 태아보험에서 30세 만기와 100세 만기를 선택할 때
어떤 기준으로 보면 좋은지, 예비부부 입장에서 이해하기 쉽게 정리해 보려고 해요.
30세 만기와 100세 만기의 가장 큰 차이
가장 단순하게 말하면 30세 만기는 아이가 30세가 될 때까지 보장받는 구조이고,
100세 만기는 거의 평생 보장을 가져가는 구조예요.
당연히 보장 기간이 긴 쪽이 보험료는 더 비싸고,
짧은 쪽은 상대적으로 부담이 적어요.
문제는 같은 예산으로 설계할 때 보장 내용이 달라진다는 점이에요.
예를 들어 월 보험료를 비슷하게 맞춘다고 하면,
30세 만기는 암, 뇌, 심장 같은 주요 진단비를 좀 더 넉넉하게 넣기 쉬운 편이에요.
반대로 100세 만기는 보장을 오래 가져가는 대신,
같은 돈으로는 담보 금액이 줄거나 구성이 다소 얇아질 수 있어요.
그러니까 만기 선택은 “얼마나 오래 보장받느냐”만이 아니라,
“지금 어떤 보장을 얼마나 두껍게 가져갈 것이냐”의 문제이기도 해요.
30세 만기가 잘 맞는 경우
요즘 태아보험 관련 자료를 보다 보면 30세 만기를 기본처럼 추천하는 경우가 꽤 많아요.
아이의 어린 시절, 청소년기, 20대까지는 각종 질병, 사고,
수술 같은 위험을 충분히 커버하면서도 월 보험료 부담을 낮출 수 있기 때문이에요.
특히 “어차피 20년, 30년 뒤에는 보험을 다시 점검하게 되지 않을까”라고 생각하는 분들에게
30세 만기는 꽤 현실적인 선택이 될 수 있어요.
의료 기술도 바뀌고, 보험 상품 구조도 바뀌고,
아이가 성인이 되면 그때 상황에 맞는 보험이 또 필요할 가능성이 크거든요.
그래서 지금은 성장기 보장을 중심으로 설계하고,
성인 이후는 나중에 다시 정비하겠다는 방향이 30세 만기의 핵심이라고 볼 수 있어요.
또 예산이 아주 넉넉하지 않은 신혼부부라면
30세 만기가 훨씬 부담이 덜할 수 있어요.
출산 준비, 육아용품, 병원비, 생활비까지 같이 생각하면
보험료가 매달 너무 무거워지는 것도 부담이 되니까요.
솔직히 아직은 아기가 태어나지도 않았는데,
벌써부터 고정비가 커지는 느낌이 조금 무섭기도 하더라고요.
100세 만기가 잘 맞는 경우
반대로 100세 만기는 “한 번 가입할 때 길게 가져가고 싶다”는 마음이 큰 집에 잘 맞아요.
보험을 나중에 다시 갈아타거나 새로 가입할 때 건강 상태,
보험료 인상, 가입 제한 같은 변수가 생길 수 있는데,
그런 불확실성을 줄이고 싶은 거죠.
지금 건강할 때 주요 보장을 길게 묶어 두는 방식이라고 생각하면 이해가 쉬워요.
특히 가족력이 신경 쓰이는 경우라면 100세 만기를 진지하게 볼 만해요.
예를 들어 부모나 가까운 가족 중에 암, 심혈관질환, 만성질환 병력이 있다면,
나중에 성인이 된 뒤 새 보험을 가입할 때 불리할 수도 있겠다는 생각이 들 수 있잖아요.
이럴 때는 지금 비교적 조건이 좋을 때 장기 보장을 확보해 두는 게 마음의 안전장치가 될 수 있어요.
또 어떤 부모님들은 “아이에게 평생 가져갈 수 있는 보험 하나는 남겨주고 싶다”는 마음으로
100세 만기를 선택하기도 해요. 이건 숫자보다도 성향의 문제 같아요.
다만 그만큼 월 보험료가 더 올라갈 수 있어서, 현재 가계에 무리가 없는지 먼저 보는 게 중요해요.
| 구분 | 30세 만기 | 100세 만기 |
|---|
| 보장 기간 | 아이 30세까지 | 거의 평생 |
| 월 보험료 | 상대적으로 낮음 | 높음 |
| 같은 예산일 때 | 진단비를 두껍게 넣기 쉬움 | 담보가 얇아질 수 있음 |
| 잘 맞는 경우 | 예산이 빠듯함, 성인 때 재설계 | 가족력, 갈아타기 부담 |
결국 선택 기준은 보험료보다도 방향성
저는 이걸 보면서, 새 둥지를 만드는 새가 당장 비를 피할 나뭇가지를 먼저 고를지,
오랫동안 버틸 재료를 더 들여다볼지 결정하는 과정이랑 비슷하다는 생각이 들었어요.
30세 만기는 지금 필요한 보호를 더 촘촘하게 가져가는 선택에 가깝고,
100세 만기는 미래의 불확실성까지 조금 더 길게 대비하는 선택에 가깝거든요.
둘 중 하나가 무조건 정답이라기보다,
우리 부부가 어떤 쪽을 더 중요하게 보는지가 먼저인 것 같아요.
예산이 한정되어 있고, 나중에 다시 보험을 정리할 생각이 있다면 30세 만기가 더 합리적일 수 있어요.
반대로 보험을 자주 손대고 싶지 않고, 가족력이나 장기 보장에 대한 마음이 크다면 100세 만기가 더 편하게 느껴질 수 있고요.
결국 중요한 건 남들이 많이 선택하는 쪽보다, 우리 집의 현금흐름과 성향에 맞는 선택이더라고요.
중간 선택지도 있다
꼭 30세 아니면 100세 둘 중 하나만 고르는 건 아니에요.
요즘은 특약별로 만기를 다르게 가져가는 방식도 많이 이야기하더라고요.
예를 들면 성장기 위험에 가까운 담보는 30세 만기로 두고,
암, 뇌, 심장 같은 큰 질환 진단비만 80세나 100세로 길게 가져가는 식이에요.
이 방식의 장점은 보험료 부담을 어느 정도 조절하면서도,
정말 오래 가져가고 싶은 보장은 남겨둘 수 있다는 거예요.
개인적으로는 이 선택지가 꽤 현실적으로 느껴졌어요.
무조건 짧게도 아니고, 무조건 길게도 아닌,
말 그대로 우리 상황에 맞게 섞는 방식이니까요.
우리 부부라면 이렇게 질문해 볼 것 같아요
월 보험료를 어디까지 감당할 수 있는지,
30년 뒤에 다시 보험을 정리할 마음이 있는지,
가족력 때문에 장기 보장이 더 필요한지,
이런 질문들이요.
생각보다 답은 상품 안에 있는 게 아니라 우리 삶의 방식 안에 있더라고요.
※ 보험 상품 내용과 가입 조건은 회사·시기마다 달라요. 가입 전 약관과 상품설명서를 꼭 확인하세요.



댓글
댓글 쓰기