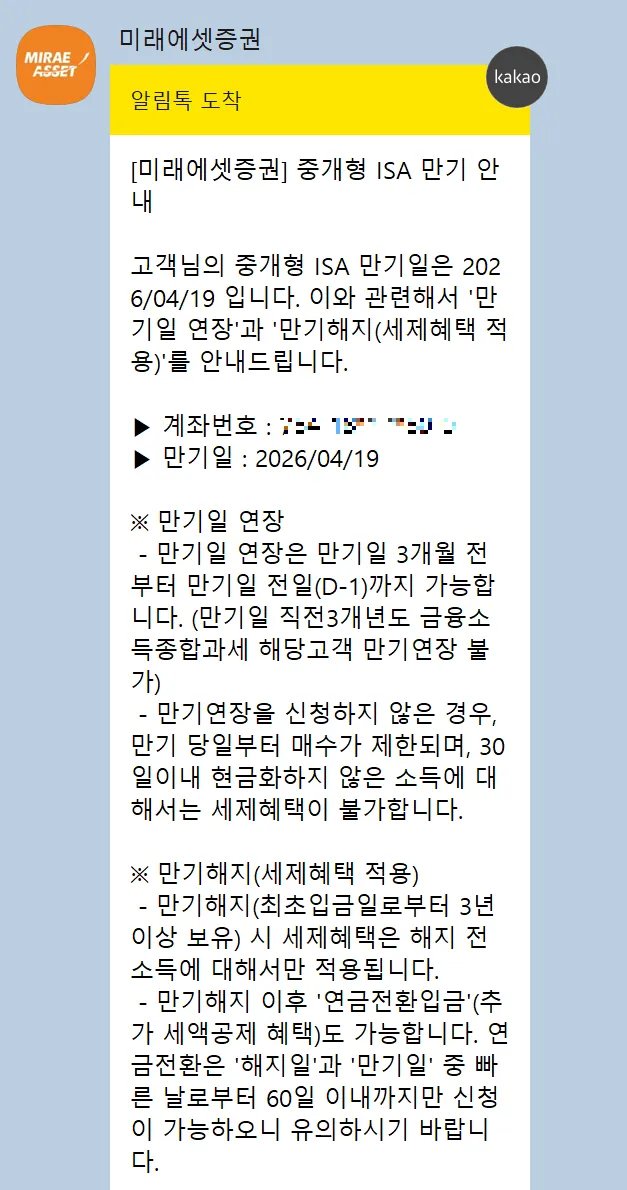
ISA 계좌 만기 알림톡을 받으면 "이제 어떻게 해야 하지?" 하고 살짝 긴장되죠. 저도 이번에 증권사에서 만기 알림을 받았어요. 그동안의 수익도, 세금도 떠오르고 고민이 되더라고요. 그래서 만기 연장, 만기 해지, 연금 전환 세 가지 선택지를 한 번에 정리해 봤어요.
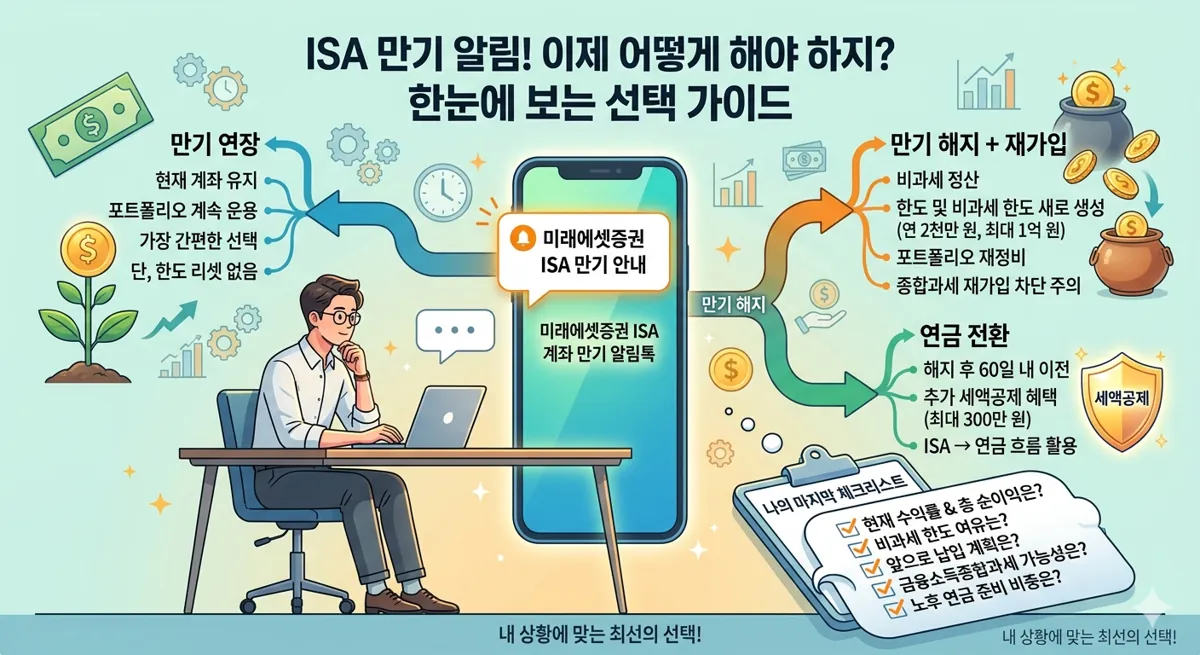
한눈에 보는 핵심
- 만기 연장: 지금 계좌를 그대로 이어 가요. 한도는 새로 생기지 않아요.
- 만기 해지 + 재가입: 세제 혜택을 확정하고, 새 계좌에서 납입·비과세 한도를 다시 채워요.
- 연금 전환: 해지 후 60일 안에 연금계좌로 옮기면 옮긴 돈의 10%(최대 300만 원)를 추가로 세액공제받아요.
ISA 계좌, 짧게 짚고 넘어가기
ISA는 개인종합자산관리계좌예요. 예금, 펀드, ETF, 주식 같은 여러 금융상품을 한 계좌에 모아 굴리면서 세금을 줄여 주는 절세 계좌예요. 증권사의 중개형 ISA는 주식과 ETF를 직접 사고팔 수 있어서 많이 써요.
| 항목 | 내용 (현행 기준) |
|---|
| 비과세 한도 | 순이익 중 일반형 200만 원, 서민형·농어민형 400만 원 |
| 초과분 세금 | 15.4% 대신 9.9% 분리과세 |
| 납입 한도 | 연 2,000만 원, 총 1억 원 (못 채운 한도는 이월) |
| 의무 가입 기간 | 3년 |
참고: 정부의 2026년 세제개편안에는 '생산적금융 ISA' 신설 등 ISA 개편 내용이 담겨 있어요. 국회 심의를 거쳐 한도와 조건이 바뀔 수 있으니, 결정하기 전에 최신 내용을 꼭 확인하세요.
'만기 연장'은 어떤 선택일까?
지금 계좌를 그대로 유지하면서, 절세 계좌라는 '껍데기'를 계속 가져가는 선택이에요.
- 보통 만기 3개월 전부터 만기 전날까지 연장 신청을 할 수 있어요.
- 직전 3년 중 한 번이라도 금융소득종합과세 대상(이자·배당 연 2,000만 원 초과)이었다면 연장할 수 없어요.
- 연장해도 비과세 한도나 납입 한도가 새로 생기지 않아요. 이미 쓴 한도는 그대로예요.
지금 포트폴리오에 만족하고 앞으로도 비슷하게 굴릴 생각이라면, 해지하고 다시 사는 번거로움 없이 가장 편한 선택이에요.
'만기 해지(세제 혜택 적용)'는 뭐가 다를까?
3년 의무 기간을 채운 뒤 계좌를 닫으면서, 그동안 생긴 이익에 약속된 세제 혜택을 정산받는 거예요.
- 해지할 때까지의 순이익에 비과세·분리과세 혜택을 받고 계좌를 정리해요.
- 이후 새로 가입하면 납입 한도와 비과세 한도가 다시 생겨요.
그래서 수익이 잘 나서 비과세 한도를 거의 채웠다면, 한 번 정리하고 새 계좌에서 비과세 구간을 다시 채우는 전략이 많이 쓰여요.
다만 주의할 점도 있어요.
- 계좌가 정리되니 어떤 상품을 다시 담을지 새로 고민해야 해요.
- 해지 시점의 시장 상황에 따라 현금화 타이밍이 애매할 수 있어요.
- 앞으로 금융소득종합과세 대상이 될 것 같다면, 다시 가입하지 못할 수도 있어요.
해지 후 '연금 전환', 생각보다 강력한 옵션
ISA를 만기 해지한 뒤 60일 안에 연금저축이나 IRP 같은 연금계좌로 돈을 옮기면, 옮긴 금액의 10%, 최대 300만 원까지 추가로 세액공제 대상이 돼요.
| 구분 | 세액공제 대상 한도 |
|---|
| 연금저축 + IRP (기본) | 연 900만 원 |
| ISA 만기 자금 전환분 (추가) | 전환 금액의 10%, 최대 300만 원 |
| 합계 | 최대 연 1,200만 원 |
예를 들어 ISA에서 3,000만 원을 연금계좌로 옮기면, 300만 원이 추가 공제 대상이 돼요. 세액공제율이 13.2%라면 약 40만 원, 16.5%라면 약 50만 원을 돌려받는 셈이에요. 기존 연금 납입액과 소득에 따라 실제 금액은 달라져요. 대신 연금계좌에 들어간 돈은 원칙적으로 55세 이후 연금으로 받아야 하니, 노후 자금으로 묶어 둘 수 있는 돈인지 먼저 생각해 보세요.
연장 vs 해지, 어떤 쪽이 나을까?
| 항목 | 만기 연장 | 만기 해지 + 재가입 |
|---|
| 세제 혜택 | 기존 계좌의 절세 구조 유지 | 해지 시 혜택 확정, 새 계좌에서 다시 시작 |
| 한도 | 그대로, 새로 생기지 않음 | 납입·비과세 한도 새로 생김 |
| 포트폴리오 | 그대로 운용 | 새로 짜야 함 |
| 연금 전환 | 해당 없음 | 60일 안에 옮기면 추가 세액공제 |
| 편의성 | 가장 손이 덜 감 | 해지·현금화·재가입 필요 |
'만기 연장'이 편할 수 있는 경우
- 지금 포트폴리오에 대체로 만족해요.
- 아직 비과세 한도를 많이 남겨 뒀어요.
- 번거로운 과정 없이 계속 굴리고 싶어요.
'만기 해지 + 재가입'이 나을 수 있는 경우
- 수익이 많이 나서 비과세 한도를 거의 채웠어요.
- 포트폴리오를 크게 정리하고 싶어요.
- 연금 전환으로 추가 세액공제까지 받고 싶어요.
결정 전에 이것만 체크해 보세요
- 지금 ISA의 총 순이익은 얼마이고, 비과세 한도를 얼마나 썼나요?
- 앞으로 몇 년 동안 ISA에 얼마나 넣을 계획인가요?
- 이자·배당소득이 연 2,000만 원을 넘을 가능성이 있나요?
- 노후 자금(연금)으로 돌릴 여유가 있나요?
- 세제 개편 내용이 확정됐나요?
이 질문에 답해 보면 알림톡의 '만기 연장'과 '만기 해지' 중 어느 쪽이 맞는지 훨씬 선명해져요. 헷갈리는 부분은 증권사 고객센터나 세무 전문가에게 한 번 확인해 보세요.
※ 저는 금융·세무 전문가가 아니에요. 일반적인 제도 정리이고, 실제 선택은 본인 상황에 맞게 판단하세요.



댓글
댓글 쓰기