ISA 계좌가 만기가 되면 선택지가 두 가지예요.
연장을 하거나, 해지를 하거나.
한눈에 보는 핵심
- ISA를 해지할 때 주식을 꼭 다 팔 필요는 없어요. 다만 세제 혜택은 계좌 안에서 실현된 이익 기준으로 정산돼요.
- 만기 해지 후 60일 안에 연금저축·IRP로 옮기면, 옮긴 금액의 10%(최대 300만 원)를 추가로 세액공제받을 수 있어요.
- 증권사마다 절차가 조금씩 다르니, 해지 전에 세제 혜택 정산 결과와 이전 방법을 고객센터에 꼭 확인하세요.
보통 절세 관점에서 숫자를 계산해 보고
“이번에는 해지하는 게 더 유리하겠다”라는 결론이 나올 때가 있죠.
그런데 막상 해지를 선택하려고 하면
“주식은 다 팔아야 하나?” 같은 고민들이 바로 따라와요.
오늘은 ISA 만기 이후에
실제로 어떤 순서와 규칙으로 진행되는지,
특히 “30일 안에 현금화하면 세제혜택은 동일한지”까지 같이 정리해볼게요.
만기 시 선택지는 두 가지뿐이에요
ISA 만기가 도래하면 현실적으로는 두 가지 선택이에요.
1) 만기 연장 (조건 충족 시)
2) 만기 해지 (세제혜택 정산)
이번 글에서는 “해지하는 게 유리하다고 판단된 경우”를 기준으로,
실제 돈과 종목이 어떻게 움직이는지에만 집중해볼게요.
해지를 선택하면, 주식은 다 팔아야 할까요?
ISA 세제혜택의 핵심은
ISA 안에서 ‘실현된 순이익’에 대해 비과세·저율과세를 적용해 준다는 점이에요.
그래서 해지 시 세제혜택을 제대로 받으려면
원칙적으로는 계좌 안의 상품들을 매도해서 현금화한 상태여야 해요.
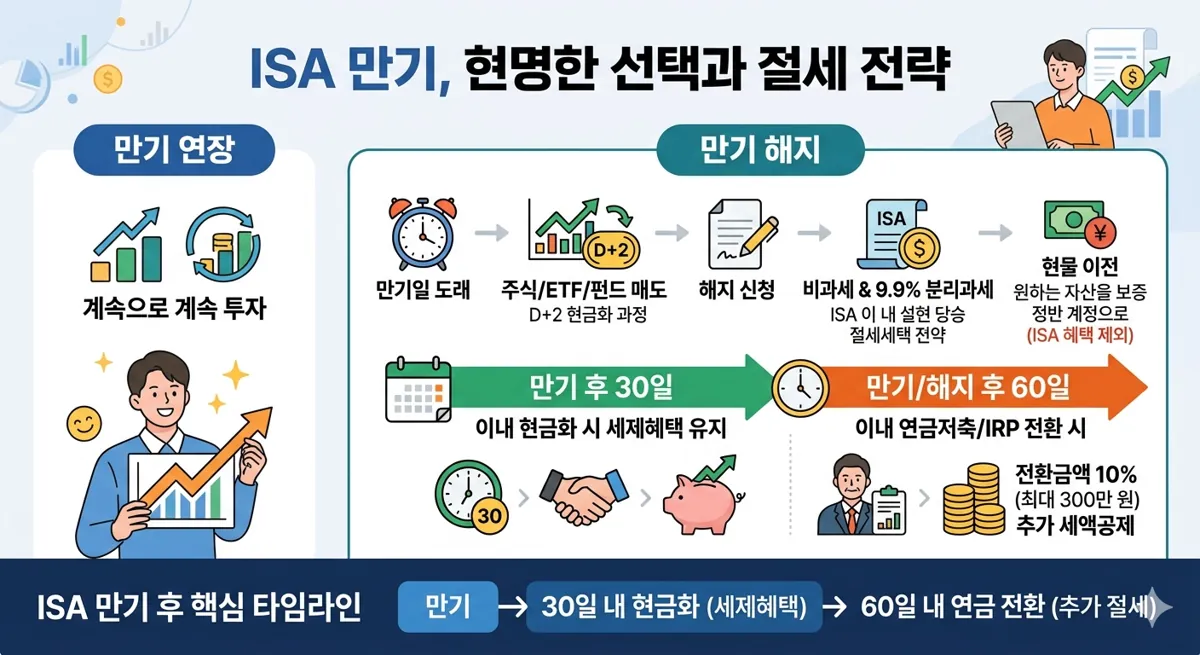
- ISA 계좌 내 주식·ETF·펀드 등을 매도
- 결제일(D+2 등)이 지나 완전히 현금화
- 해지 신청
- 이때까지의 순이익에 대해 비과세·9.9% 분리과세 적용
그래서 해지 시점을 미리 정해두고,
그 직전에 매도 타이밍을 어떻게 잡을지 고민하는 편이 현실적이에요.
“안 팔고 싶은 종목”이 있다면 선택지는 둘로 나뉘어요
“해지하는 게 유리해 보이는데, 이 종목은 계속 들고 가고 싶다.”
1) 매도 후 해지
- 모든 종목을 매도해 이익을 확정
- 확정된 순이익에 대해 ISA 비과세·분리과세 혜택 적용
2) 현물(실물) 이전
- 일부 종목은 매도하지 않고, 일반 종합계좌 등으로 그대로 옮김
- 이 경우, 그 종목에 대한 수익은 ISA 세제 혜택 대상이 아님
즉, 안 팔고 옮기는 건 가능하지만,
그 종목에 대해서는 ISA 혜택을 포기하는 대신
계속 보유를 선택하는 구조라고 이해하시면 돼요.
“만기일까지 세제혜택 받고, 이후엔 옮기면 되지 않을까?”
여기서 헷갈리기 쉬운 지점이 하나 있어요.
“만기일까지는 세제혜택 받고,
주식은 안 팔고 다른 계좌로만 옮기면 되지 않나?”
ISA 세제혜택은
“ISA 안에서 실현된 수익”에 대해서만 적용돼요.
- 만기/해지 이전에 ISA 안에서 매도하여 실현된 이익
→ 비과세 한도까지 비과세, 초과분 9.9% 분리과세
- 매도하지 않고 그대로 다른 계좌로 이전한 뒤,
그 계좌에서 나중에 매도해 발생한 이익
→ 일반 과세(15.4%) 적용
즉, “만기일까지 세제혜택 받고 이후 그냥 옮긴다”는 말은
실제로는 “이미 ISA 안에서 실현해 둔 수익에 대해서만 혜택을 받고,
안 판 종목은 일반 계좌처럼 과세되는 쪽으로 간다”라고 이해하시면 돼요.
만기 후 30일, ‘언제까지 세제혜택이 유지되나?’
이제 가장 중요한 부분인
“만기 이후 30일 이내 현금화하면 세제혜택이 동일한지”를 짚어볼게요.
여러 증권사·가이드·칼럼에서 공통적으로
“만기 경과 후 30일”이라는 기준을 사용해요.
- 만기 연장을 하지 않고 만기가 경과된 경우에도,
만기 경과 후 30일 이내에 매도/환매해서 현금화하면
그 수익에 대해서는 ISA 세제혜택을 적용받을 수 있다는 설명이 많아요.
- KB증권, 키움·현대차증권 등 자료에서는
“만기 이후 상품별 환매·매도 종료일 또는 30일 중 빠른 날까지 발생한 소득에 대해 세제혜택 부여,
이후부터 해지일까지 발생한 소득은 일반 과세”라고 명시하기도 해요.
정리하면,
만기 이후 30일 이내에 매도·환매되어 입금된 금액까지는
‘세제혜택 관점에서 만기일에 현금화한 것과 동일하게’ 볼 수 있다고 이해해도 무리가 없어요.
다만, 30일을 넘긴 뒤에 실현되는 수익은
ISA 세제혜택 적용 기간 밖으로 나가게 되어
일반 과세(15.4%)로 전환된다고 보는 것이 안전해요.
ISA → IRP/연금저축 전환, 60일 규칙
이제 많이들 활용하시는
“ISA 만기자금을 연금계좌(IRP, 연금저축)로 옮기는 경우”예요.
핵심은 두 가지 숫자, 30일과 60일이에요.
- 30일: ISA 만기 이후, 세제혜택을 받으면서
수익을 실현·현금화할 수 있는 마감 시점
(30일 이후 실현분은 일반 과세 가능)
- 60일: 만기일 또는 해지일 중 빠른 날로부터
60일 이내에 연금저축·IRP로 전환입금을 해야
전환금액의 10%(최대 300만 원) 추가 세액공제 혜택을 받을 수 있는 시점
현실적인 타임라인 한 번에 보기
1) ISA 만기 도래
2) 해지하기로 결정 (연장 대신)
3) 해지 전, 세제혜택을 받고 싶은 종목은 매도해서 이익 실현
4) 안 팔고 싶은 종목은 일반 계좌로 현물 이전 (해당 수익은 ISA 혜택 X)
5) 만기 경과 후 30일 이내에 매도·환매가 완료된 수익까지 ISA 세제혜택 적용
6) 만기/해지 기준 60일 이내에 연금저축·IRP로 전환입금하면
전환금액 10% (최대 300만 원) 추가 세액공제
7) 30일 이후에 새로 실현되는 수익은 일반 과세 구간으로 이동
“만기 이후 30일 이내에 현금화만 잘 해두면, 세제혜택 측면에서는 만기일에 정리한 것과 동일하게 볼 수 있다”고 이해하셔도 괜찮고,
그 이후 60일까지는 “연금전환으로 한 번 더 절세 기회를 이어갈 수 있는 시간”으로 보시면 돼요.
다만, 세법과 금융상품 약관은 시기에 따라 조금씩 바뀔 수 있고,
증권사마다 세부 적용 방식·화면 구성도 다르기 때문에,
실제로 해지·연금전환을 앞두셨다면
반드시 한 번은 고객센터·지점, 그리고 필요하다면 상담까지 거쳐보시길 추천드려요.



댓글
댓글 쓰기