ISA 계좌를 오래 유지하다 보면
문득 이런 생각이 들 때가 있어요.
한눈에 보는 핵심
- ISA는 납입 한도(앞으로 더 넣을 수 있는 돈)와 비과세 한도(세금 없이 처리되는 이익)를 나눠서 봐야 해요.
- 증권사 앱의 ISA 계좌 상세 → 세제 혜택(절세 현황) 메뉴에서 두 숫자를 확인할 수 있어요.
- 계좌 안에서 받은 배당금은 다시 투자하며 굴릴 수 있고, 손익을 만기 때 합쳐 계산해서 손실이 난 종목과 상계돼요.
“그래서 지금 내가 절세를 얼마나 받고 있는 걸까?”
“비과세 한도는 얼마나 썼을까?”
오늘은 ISA 계좌에서
절세 혜택과 비과세 한도 사용량 확인법을 알아볼게요.
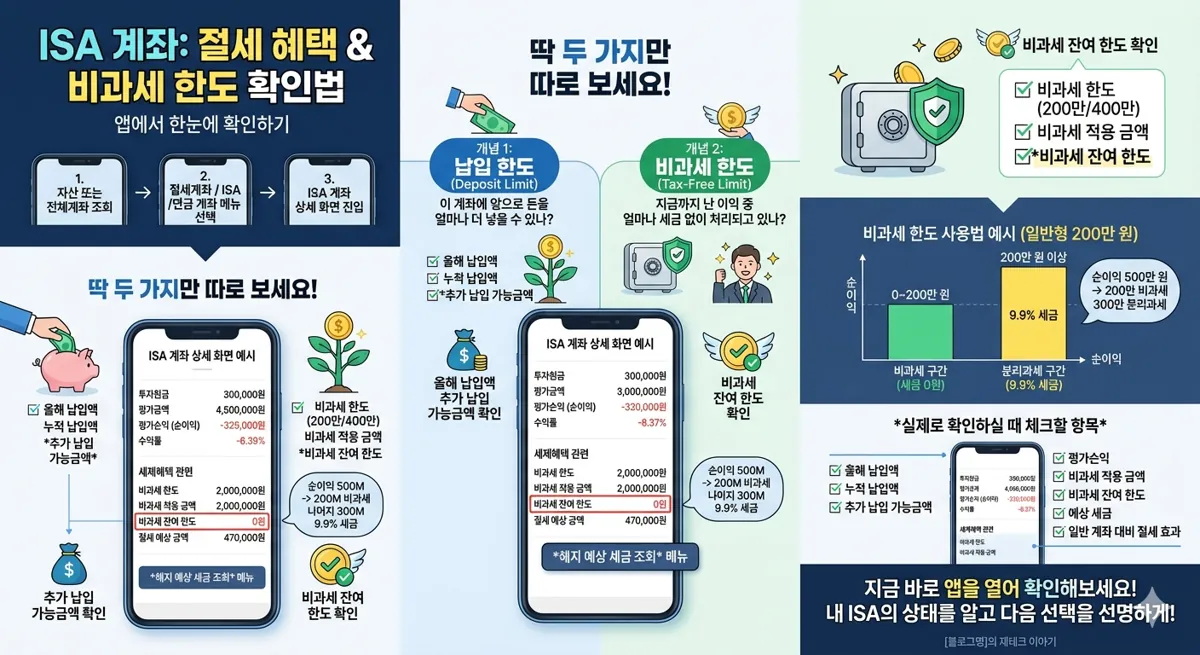
먼저, 두 가지를 나눠서 보셔야 해요
ISA를 확인할 때는
딱 두 가지를 따로 보는 게 가장 중요해요.
1. 내가 얼마나 넣었는지, 즉 납입 한도
2. 내가 얼마나 절세 중인지, 즉 비과세 한도와 절세 효과
납입 한도는
“이 계좌에 앞으로 돈을 얼마나 더 넣을 수 있나”를 보는 개념이고,
비과세 한도는
“지금까지 난 이익 중 얼마나 세금 없이 처리되고 있나”를 보는 개념이에요.
앱에서 가장 먼저 볼 메뉴
- 자산 또는 전체계좌 조회
- 절세계좌 / ISA / 연금 계좌 메뉴 선택
- ISA 계좌 상세 화면 진입
보통 여기까지 들어가면
계좌 평가금액, 투자원금, 수익, 납입한도, 세제혜택 관련 숫자가 같이 보여요.
미래에셋증권처럼 중개형 ISA를 제공하는 증권사도
대체로 이런 구조를 따르고 있어서,
ISA 계좌 상세 화면 안을 먼저 꼼꼼히 보시면 돼요.
납입 한도는 이렇게 확인방법
ISA 화면에서는 보통 아래 항목들이 같이 보여요.
- 올해 납입액
- 누적 납입액
- 추가 납입 가능금액
이 중에서 가장 중요한 건
추가 납입 가능금액이에요.
이 숫자가 많이 남아 있으면
아직 ISA 한도를 충분히 활용하지 않은 상태이고,
거의 남아 있지 않다면
납입 측면에서는 이미 많이 활용하고 있다고 보시면 돼요.
절세 혜택은 ‘수익’ 기준으로 봐야 해요
절세 효과는 단순히 넣은 돈이 아니라
얼마나 이익이 났는지를 기준으로 봐요.
그래서 ISA 계좌 상세 화면에서
아래 숫자들을 함께 확인하시면 좋아요.
- 평가금액
- 투자원금
- 평가손익 또는 순이익
- 수익률
그리고 ISA에서는 여기에 더해
세제혜택 관련 숫자가 별도로 붙는 경우가 많아요.
- 비과세 한도
- 비과세 적용 금액
- 비과세 잔여 한도
- 절세 예상 금액
- 예상 세금
이 항목들이 보인다면
지금 내가 비과세 구간을 얼마나 사용했고,
앞으로 얼마나 더 활용할 수 있는지 바로 읽을 수 있어요.
비과세 한도를 얼마나 채웠는지 읽는 법
ISA 비과세 한도는
“계좌 잔고”가 아니라
“발생한 순이익”을 기준으로 채워져요.
예를 들어 일반형 ISA의 비과세 한도가 200만 원이라면,
순이익이 120만 원일 때는 아직 비과세 구간 안에 있는 상태이고,
순이익이 200만 원을 넘기기 시작하면
초과분부터는 9.9% 분리과세가 적용되는 구조예요.
그래서 앱에 비과세 적용 금액이 150만 원으로 보인다면,
“아직 비과세 한도 50만 원 정도가 남아 있구나” 하고 해석하시면 돼요.
‘해지 예상 세금 조회’가 있으면 꼭 보세요
ISA는 만기나 해지를 고민할 때
현재 시점 기준으로 절세 효과를 확인하는 게 정말 중요해요.
몇몇 증권사는 아예
해지 예상 세금 조회 메뉴를 따로 제공해요.
이 메뉴에서는 보통
지금 해지할 경우 기준으로
- 순이익
- 비과세 적용 금액
- 분리과세 적용 금액
- ISA 기준 세금
- 일반 계좌였다면 냈을 세금
- 절세 차이
이런 숫자들을 같이 보여줘요.
그래서 “지금 내가 실제로 절세하고 있는 금액”을 가장 직관적으로 확인할 수 있어요.
앱에 숫자가 안 보이면 이렇게 계산해보셔도 돼요
가끔은 앱이 절세 예상 금액을 바로 보여주지 않을 때도 있어요.
그럴 때는 내 순이익을 기준으로
직접 단순 계산해 보셔도 돼요.
예를 들어 일반형 ISA에서
순이익이 500만 원 났다고 가정해 볼게요.
- 비과세 구간 200만 원: 세금 0원
- 나머지 300만 원: 9.9% 세금 적용
그러면 ISA 기준 세금은 29만 7천 원 정도가 돼요.
같은 500만 원 이익을
일반 과세계좌에서 냈다면 15.4% 세율이 적용되므로,
세금은 77만 원 수준이 돼요.
즉, 이 경우에는 대략 47만 원 정도의 절세 효과를 보고 있다고 이해하시면 돼요.
실제로 확인하실 때 체크할 항목
앱을 열었을 때는 아래 항목들을 순서대로 보시면 편해요.
- 올해 납입액
- 누적 납입액
- 추가 납입 가능금액
- 투자원금
- 평가금액
- 평가손익 또는 순이익
- 비과세 적용 금액
- 비과세 잔여 한도
- 예상 세금
- 일반 계좌 대비 절세 효과
이 숫자들만 정리해 두셔도
내 ISA 계좌가 지금 어느 단계에 와 있는지 꽤 선명하게 보여요.
그리고 이 정보가 있어야
만기 때 연장할지, 해지할지,
연금전환까지 고려할지 판단이 훨씬 쉬워져요.
ISA는 그냥 오래 들고 있다고 해서
무조건 유리한 계좌는 아니에요.
내가 지금 얼마나 절세하고 있는지,
비과세 한도를 얼마나 썼는지,
앞으로 얼마나 더 활용할 수 있는지를 알아야
다음 선택도 훨씬 선명해져요.
ISA 안에서 받은 배당금, 어떻게 굴릴까
ISA에서 받은 배당금은 계좌 안 예수금으로 쌓여서, 그대로 두거나 같은 종목을 다시 사거나 채권형 ETF로 옮길 수 있어요. 일반 계좌는 배당 때마다 15.4%를 떼지만, ISA는 만기 때 이익과 손실을 합쳐 비과세 한도까지 세금이 없고, 넘는 부분만 9.9%로 분리과세돼요.
그래서 배당을 계좌 안에서 다시 굴리면 세금으로 새는 돈 없이 복리 효과를 키울 수 있어요. 만기 뒤에는 연금계좌로 옮겨 추가 세액공제를 받는 방법도 있어요.
| 선택지 | 장점 | 고려할 점 |
|---|
| 현금으로 두기 | 하락장 때 살 돈 확보 | 예수금 이자는 낮음 |
| 같은 종목 재투자 | 복리 효과 | 한 종목 쏠림 |
| 채권형 ETF 등으로 분산 | 변동성 줄이기 | 수익률 기대치 낮아짐 |
| 만기 후 연금계좌 이전 | 추가 세액공제 (최대 300만 원 한도 내 10%) | 연금 수령 조건 |
| 항목 | 현행 (2026년 11월 기준) |
|---|
| 연 납입 한도 | 2,000만 원 (총 1억 원) |
| 비과세 한도 | 200만 원 (서민·농어민형 400만 원) |
| 초과 이익 | 9.9% 분리과세 |
| 의무 가입 기간 | 3년 |
※ 2026년 11월 15일 기준: 지금 시행 중인 ISA는 연 2,000만 원(총 1억 원) 납입, 비과세 200만 원(서민·농어민형 400만 원), 초과분 9.9% 분리과세예요. 정부의 2026년 세제개편안에는 한도 확대와 국내 투자 전용 "생산적금융 ISA" 신설이 담겨 국회에서 논의 중이니, 확정 내용은 증권사·국세청 안내로 확인하세요.
※ 투자 권유가 아닌 개인적인 정리예요. 투자 판단과 책임은 본인에게 있어요.



댓글
댓글 쓰기