올해는 저에게도 조금 고민되는 해였어요.
한눈에 보는 핵심
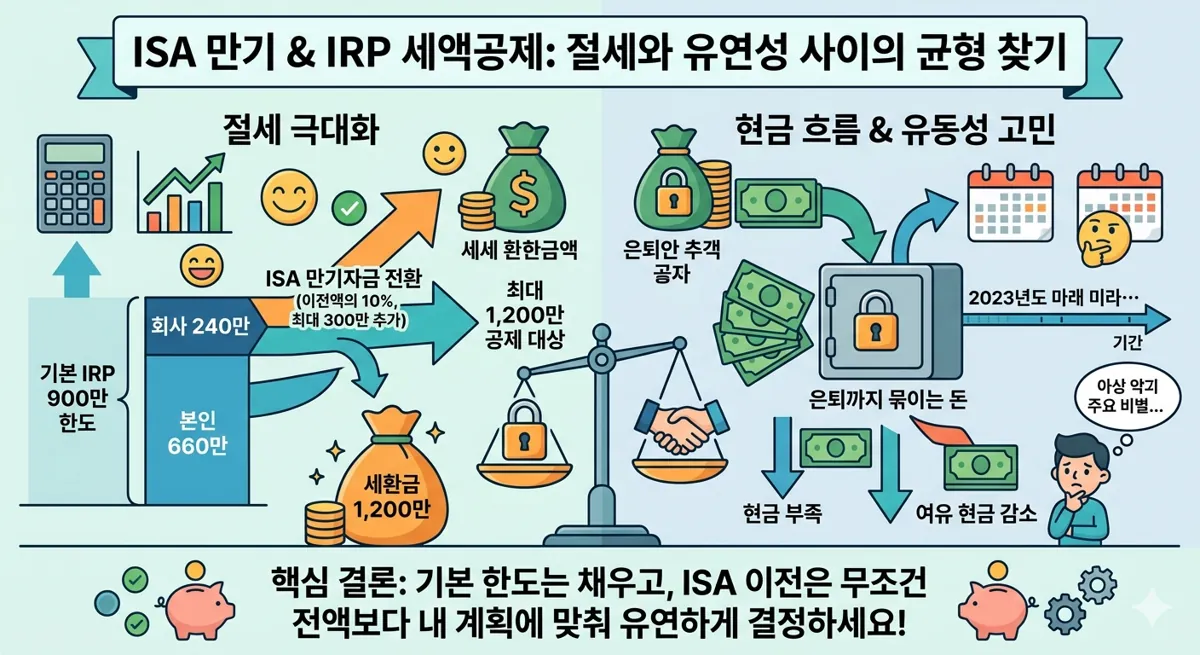
- 제 IRP에는 회사 지원금 240만 원 + 제 돈 660만 원 = 900만 원이 들어가서, 연금계좌 세액공제 한도 900만 원을 꽉 채워요.
- ISA 만기 자금을 60일 안에 연금계좌로 옮기면, 옮긴 금액의 10%(최대 300만 원)를 900만 원과 별도로 추가 공제받을 수 있어요.
- 세금만 보면 옮기는 게 유리하지만, 돈이 오래 묶이니 현금흐름을 먼저 따져 봐야 해요.
평소처럼 IRP에 돈을 넣어 세액공제를 챙기면 되는데, 올해는 ISA 계좌까지 만기가 됐기 때문이에요. 숫자로만 보면 답이 쉬워 보이는데, 막상 제 돈이 더 오래 묶인다고 생각하면 마음이 간단하지만은 않더라고요.
제 상황은 비교적 단순해요. 회사에서 매달 20만 원씩, 1년에 240만 원을 지원해 주고, 저는 660만 원을 직접 더 넣어서 IRP에 1년에 900만 원을 채우고 있어요.
문제는 올해 ISA 만기가 온다는 점이었어요.
회사 지원금 240만 원도 공제가 될까요?
제 경우에는 돼요. 회사 지원금이 급여(과세 소득)로 처리된 뒤 제 이름으로 IRP에 납입되는 방식이라, 제가 직접 넣은 돈과 똑같이 세액공제 대상이에요. 그래서 회사 240만 원 + 제 돈 660만 원으로 900만 원 한도를 채울 수 있어요.
다만 헷갈리기 쉬운 게 하나 있어요. 회사가 퇴직연금(DB·DC형)으로 따로 쌓아 주는 사용자부담금은 세액공제 대상이 아니에요. 같은 "회사가 넣어 주는 돈"이라도 방식에 따라 다르니, 내 회사 지원금이 어떤 방식인지 급여명세서나 인사팀에 한 번 확인해 보는 게 좋아요.
ISA 만기 자금을 IRP로 옮기면 뭐가 달라질까요
ISA 만기 자금을 연금계좌로 옮기면, 옮긴 금액의 10%를 추가 세액공제 대상으로 인정해 줘요. 최대 한도는 300만 원이에요.
쉽게 말하면, ISA에서 3,000만 원을 IRP로 옮기면 300만 원을 추가로 공제 대상으로 인정받는다는 뜻이에요. 그리고 이 혜택은 기본 900만 원 한도와는 따로 붙어요.
그래서 "ISA 전환이 있으니 올해는 내 돈을 덜 넣어도 되나?"라고 생각할 수 있는데, 그건 다른 이야기예요. 평소 납입은 기본 900만 원 한도를 채우는 돈이고, ISA 전환은 그 위에 얹는 혜택이에요. 평소 납입을 줄이면 기본 공제를 그만큼 못 받게 돼요.
제 상황에 넣어 보면 더 분명해져요
총급여 5,500만 원 초과(공제율 13.2%)와 이하(16.5%)로 나눠 계산했어요.
| 경우 (IRP 납입 + ISA 전환) | 공제 대상 금액 | 절세 효과 (13.2%) | 절세 효과 (16.5%) |
|---|
| 회사 지원금 240만 원만 | 240만 원 | 약 31만 7천 원 | 약 39만 6천 원 |
| 회사 240만 원 + 내 돈 660만 원 (지금 방식) | 900만 원 | 약 118만 8천 원 | 약 148만 5천 원 |
| 900만 원 + ISA 660만 원 전환 | 966만 원 | 약 127만 5천 원 | 약 159만 4천 원 |
| 900만 원 + ISA 3,000만 원 전환 | 1,200만 원 | 약 158만 4천 원 | 약 198만 원 |
표를 보면, 지금 방식만으로도 기본 한도는 꽉 차 있어요. ISA를 전부(3,000만 원) 옮기면 13.2% 기준으로 약 39만 6천 원을 더 돌려받을 수 있고요.
반대로 ISA를 옮긴다고 평소 납입을 줄이면 절세 효과는 오히려 줄어요. ISA 전환은 "기본 900만 원을 대신하는 카드"가 아니라 "기본 900만 원을 채운 뒤 추가로 붙는 카드"에 가까워요.
그런데 왜 고민이 될까요
IRP는 세액공제가 좋은 대신, 돈이 꽤 오래 묶여요. 연금계좌인 만큼 자유롭게 꺼내 쓰기 어렵고, 중도 인출이나 해지하면 그동안 받은 혜택만큼 세금을 다시 낼 수 있어요.
이미 매년 900만 원씩 IRP에 쌓고 있는데, ISA 만기 자금까지 IRP로 옮기면 "절세는 분명 좋은데, 내 현금흐름은 괜찮을까?"라는 고민이 생길 수밖에 없어요.
세금만 보면 옮기는 쪽이 유리해요. 하지만 몇 년 안에 쓸 수도 있는 돈, 생활 안정 자금, 비상금까지 전부 IRP로 보내는 건 다른 문제예요. 특히 신혼부부이거나 앞으로 큰 지출 계획이 있다면 더 그래요.
그래서 저는 이렇게 정리했어요
첫째, 기본 900만 원은 지금처럼 회사 지원금 240만 원 + 제 돈 660만 원으로 계속 채워요. 이게 가장 효율이 좋은 기본기예요.
둘째, ISA 전환은 그다음에 생각하는 돈이에요. "세금이 아까우니 무조건 넣자"보다는 "이 돈을 정말 장기 노후 자금으로 묶어 둘 수 있나"를 먼저 봐야 해요.
셋째, ISA 전환은 꼭 전액일 필요는 없어요. 일부만 옮겨도 옮긴 금액의 10%만큼 추가 공제가 붙어요. 다만 혜택을 꽉 채우는 지점은 3,000만 원이에요.
넷째, 시기가 중요해요. 추가 혜택을 받으려면 ISA 만기(또는 해지) 후 60일 안에 연금계좌로 옮겨야 해요.
결국 올해 제 상황을 한 문장으로 정리하면, 기본 900만 원은 그대로 채우고, ISA 만기 자금은 현금흐름과 쓸 계획을 보고 옮길 금액을 정하는 해예요.
숫자를 들여다보면 절세가 정답처럼 느껴질 때가 있어요. 그런데 실제 생활에서는 세금만큼 쓸 수 있는 돈의 유연성도 중요하더라고요.
또 ISA 제도는 2026년 현재 혜택을 늘리는 개편이 논의되고 있어서, 만기 전에 최신 내용을 확인하는 게 좋아요.
※ 개인적인 상황을 정리한 글이에요. 회사 지원금의 공제 여부는 지원 방식에 따라 다르고, 세법은 바뀔 수 있으니 실제 결정 전에 금융회사나 세무 전문가와 상담하세요.



댓글
댓글 쓰기