티스토리 1년, 615개 글과 애드센스 30달러… 제가 구글 블로그로 이사한 이유

이미지
2025년 10월, 티스토리에 첫 글을 올렸어요. 그 뒤로 1년 남짓 동안 615개의 글 을 썼습니다. 생활 속 과학, 동물, 경제, 여행, 결혼과 육아 이야기까지, 궁금한 게 생길 때마다 찾아보고 정리했어요. 그리고 2026년 11월, 그 블로그를 통째로 구글 블로그(블로그스팟) 로 옮기기로 했어요. 이 글은 지난 1년의 숫자를 솔직하게 돌아보고, 왜 이사를 결심했는지 정리한 기록이에요. 블로그를 막 시작했거나 플랫폼을 고민하는 분들께 작은 참고가 되면 좋겠어요. 1년 동안의 숫자, 솔직하게 공개해요 티스토리 관리자 통계와 구글 서치 콘솔에 남아 있는 기록을 모아 봤어요. 항목 숫자 운영 기간 2025년 10월 22일 ~ 2026년 11월 (약 13개월) 쓴 글 615개 전체 조회수 (티스토리 통계) 약 33,700회 구글 검색 노출 (서치 콘솔) 약 103,500회 구글 검색 클릭 약 2,440회 (클릭률 약 2.4%) 애드센스 수익 30달러 초반 1년 동안 615개를 썼으니 거의 매일 한 편꼴로 쓴 셈이에요. 그런데 수익은 30달러 남짓. 조회수 1,000회당 1달러가 채 안 되는 수준이었어요. 처음 이 숫자를 정리했을 때는 솔직히 좀 허탈했어요. 월별 조회수와 유입 경로 숫자를 월별로 나눠 보니 블로그가 어떻게 흘러왔는지가 보였어요. (검색 유입은 티스토리 통계에 잡힌 검색엔진별 유입 기준이에요.) 월 전체 조회 다음 구글 네이버 2025년 10월 ...
월급은 그대로인데 왜 점점 살기 빠듯할까, 물가와 현금 가치의 관계

월급은 그대로인데 왜 점점 살기 빠듯할까, 물가와 현금 가치의 관계

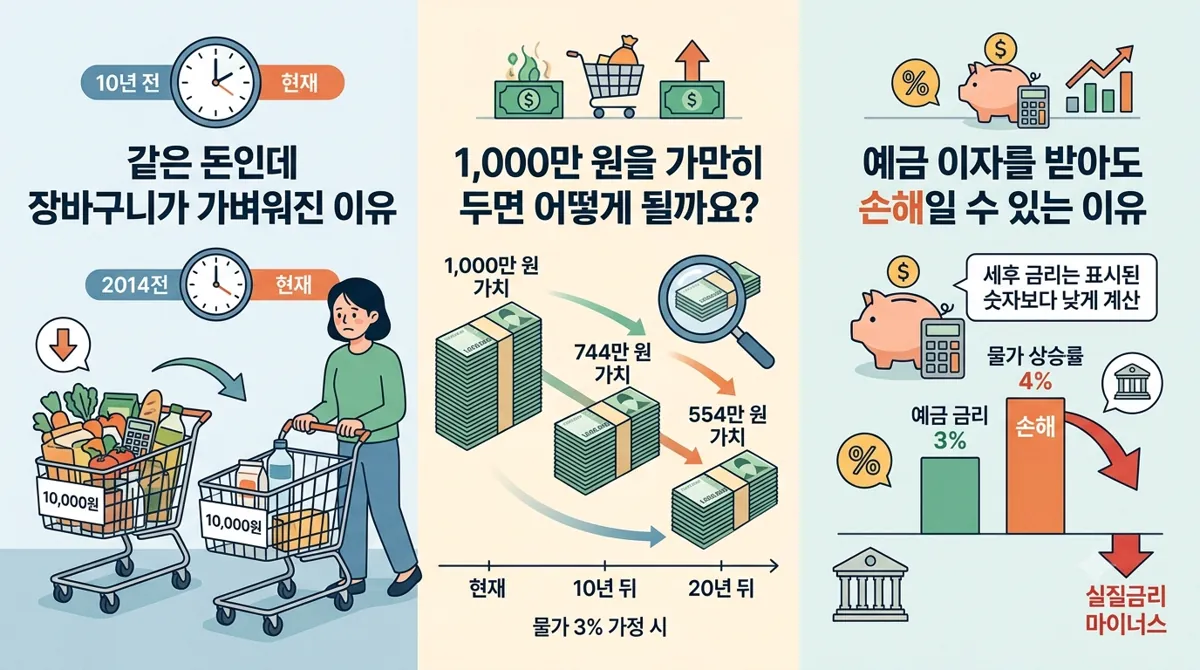
같은 돈인데 장바구니가 가벼워진 이유

마트에서 계산대 앞에 설 때마다 문득 이런 생각이 들 때가 있어요.
예전에 이 돈이면 더 담았던 것 같은데 말이에요.

한눈에 보는 핵심

  • 물가가 해마다 3% 오르면, 1,000만 원의 구매력은 10년 뒤 약 744만 원, 20년 뒤 약 554만 원어치로 줄어요.
  • 72의 법칙: 72를 물가 상승률로 나누면 돈의 가치가 반이 되는 해가 나와요(3%면 약 24년).
  • 예금 금리가 물가보다 낮으면 실질금리는 마이너스라, 이자를 받아도 구매력은 줄 수 있어요.

이 감각의 정체가 바로 물가 상승, 인플레이션이에요.
물가가 오르면 같은 금액으로 살 수 있는 물건이 줄어들어요.
돈의 액수는 그대로인데 돈의 힘이 약해지는 현상이에요.

1,000만 원을 가만히 두면 어떻게 될까요

가정을 하나 세워 볼게요.
물가가 해마다 3%씩 오른다고 해 볼게요.
실제 물가율이 아니라 설명을 위한 숫자예요.

이 경우 1,000만 원의 구매력은 10년 뒤 약 744만 원어치로 줄어들어요.
20년 뒤에는 약 554만 원어치까지 내려가요.
통장 숫자는 그대로인데 살 수 있는 물건이 절반 가까이 줄어드는 셈이에요.

이때 쓰이는 간단한 어림법이 있어요.
'72의 법칙'이라고 하는데, 72를 연 상승률로 나누면 가치가 절반이 되는 데 걸리는 햇수가 대략 나와요.
72를 3으로 나누면 24년이니, 물가가 연 3%면 약 24년 뒤 돈의 가치가 절반쯤 된다는 뜻이에요.

예금 이자를 받아도 손해일 수 있는 이유

그렇다면 은행에 맡기면 괜찮을까요?
여기서 알아둘 개념이 실질금리예요.

실질금리는 예금 금리에서 물가 상승률을 뺀 값으로 이해하시면 편해요.
예금 금리가 연 3%인데 물가가 연 4% 올랐다면, 실질적으로는 연 1%씩 구매력이 줄어드는 셈이에요.

반대로 물가보다 금리가 높으면 실질금리가 플러스가 되어 돈의 힘이 조금씩 커져요.
예금이 나쁘다는 이야기가 아니라, 이자를 볼 때 물가를 함께 봐야 한다는 이야기예요.

또 이자에는 세금이 붙는 것으로 알려져 있어서, 세후 금리는 표시된 숫자보다 낮게 계산돼요.
이 부분까지 감안하면 체감 차이는 조금 더 벌어질 수 있어요.

그래서 우리는 무엇을 할 수 있을까요

물가를 이기는 단 하나의 방법이 있다고 말씀드리기는 어려워요.
다만 생각해 볼 방향은 몇 가지 있어요.

  • 당장 쓸 비상금은 예금이나 파킹통장에 두어 안정성 확보
  • 오래 묵힐 돈은 주식, 채권 등 자산에 나눠 담는 방식을 공부
  • 연봉 협상이나 이직으로 소득 자체를 키우는 방법도 중요한 선택지

투자에는 원금 손실 가능성이 딸라요.
그래서 자신의 기간과 성향을 먼저 정리하는 일이 우선이에요.

개인적으로는 물가를 적으로만 보기보다, 내 돈이 놀고 있지 않은지 점검하는 신호로 삼는 편이 마음이 편하더라고요.

물가 상승률10년 뒤 1,000만 원의 가치반이 되는 데 걸리는 해 (72의 법칙)
2%약 820만 원약 36년
3%약 744만 원약 24년
4%약 676만 원약 18년

※ 투자 권유가 아닌 개인적인 정리예요. 투자 판단과 책임은 본인에게 있어요.

댓글

이 블로그의 인기 게시물

네이버 블로그 vs 티스토리 vs 구글 블로그 vs 워드프레스, 한국에서 많이 쓰는 블로그 플랫폼 비교

뽀빠이의 시금치, 정말 철분 덩어리일까? 오래된 소문의 진실

잔지바르 여행자보험 신청 방법! 페이지마다 캡쳐로 쉽게 확인