티스토리 1년, 615개 글과 애드센스 30달러… 제가 구글 블로그로 이사한 이유

이미지
2025년 10월, 티스토리에 첫 글을 올렸어요. 그 뒤로 1년 남짓 동안 615개의 글 을 썼습니다. 생활 속 과학, 동물, 경제, 여행, 결혼과 육아 이야기까지, 궁금한 게 생길 때마다 찾아보고 정리했어요. 그리고 2026년 11월, 그 블로그를 통째로 구글 블로그(블로그스팟) 로 옮기기로 했어요. 이 글은 지난 1년의 숫자를 솔직하게 돌아보고, 왜 이사를 결심했는지 정리한 기록이에요. 블로그를 막 시작했거나 플랫폼을 고민하는 분들께 작은 참고가 되면 좋겠어요. 1년 동안의 숫자, 솔직하게 공개해요 티스토리 관리자 통계와 구글 서치 콘솔에 남아 있는 기록을 모아 봤어요. 항목 숫자 운영 기간 2025년 10월 22일 ~ 2026년 11월 (약 13개월) 쓴 글 615개 전체 조회수 (티스토리 통계) 약 33,700회 구글 검색 노출 (서치 콘솔) 약 103,500회 구글 검색 클릭 약 2,440회 (클릭률 약 2.4%) 애드센스 수익 30달러 초반 1년 동안 615개를 썼으니 거의 매일 한 편꼴로 쓴 셈이에요. 그런데 수익은 30달러 남짓. 조회수 1,000회당 1달러가 채 안 되는 수준이었어요. 처음 이 숫자를 정리했을 때는 솔직히 좀 허탈했어요. 월별 조회수와 유입 경로 숫자를 월별로 나눠 보니 블로그가 어떻게 흘러왔는지가 보였어요. (검색 유입은 티스토리 통계에 잡힌 검색엔진별 유입 기준이에요.) 월 전체 조회 다음 구글 네이버 2025년 10월 ...
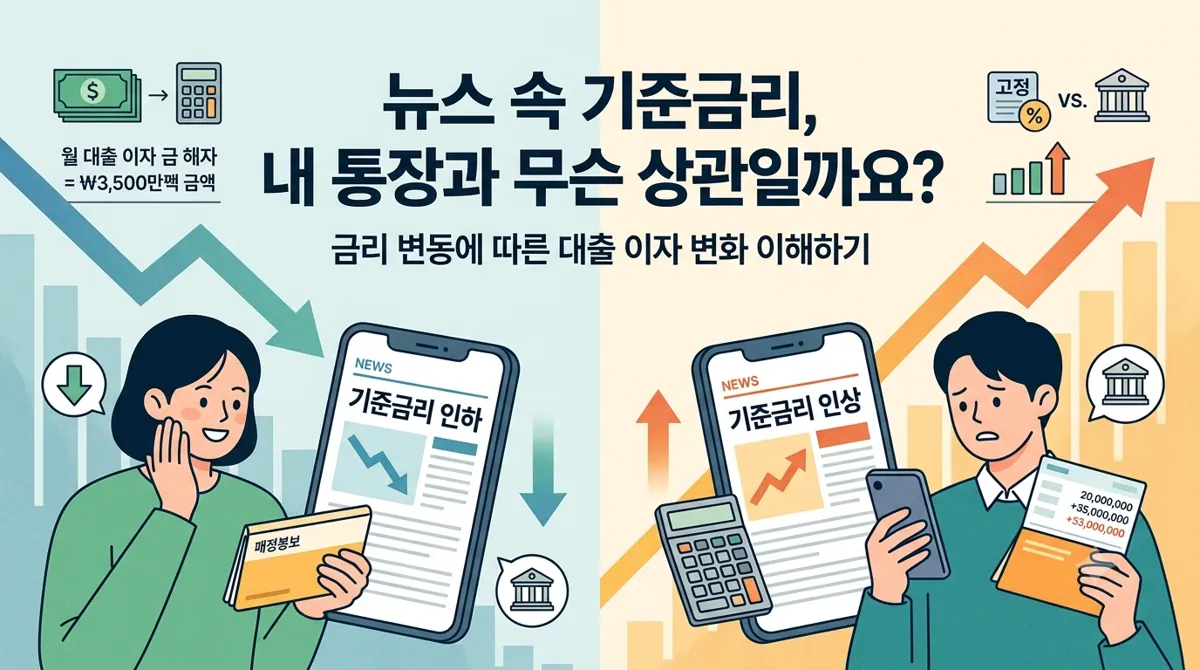
기준금리가 1%p 오르면 내 대출 이자는 얼마나 늘어날까: 변동금리와 고정금리 이해!

기준금리가 1%p 오르면 내 대출 이자는 얼마나 늘어날까: 변동금리와 고정금리 이해!

뉴스 속 기준금리, 내 통장과 무슨 상관일까요

뉴스에서 기준금리 이야기가 나오면 왠지 나와는 먼 일처럼 느껴져요.
그런데 대출이 있는 분이라면 이 숫자가 매달 빠져나가는 돈과 꽤 가깝게 이어져 있어요.

한눈에 보는 핵심

  • 변동금리 대출 1억 원은 금리가 1%p 오르면 이자가 1년에 약 100만 원, 한 달에 약 8만 3천 원 늘어요.
  • 변동금리는 금리가 내릴 때, 고정금리는 오를 때 유리해요. 정답은 없고 내 상환 계획에 맞춰 골라요.
  • 대출 금리는 기준금리가 바뀐 뒤 몇 달에 걸쳐 따라 움직여요.

기준금리는 한국은행이 정하는 정책 금리예요.
이 금리가 움직이면 시중은행의 예금과 대출 금리도 대체로 따라 움직이는 것으로 알려져 있어요.
물론 은행마다, 상품마다 반영되는 속도와 폭은 조금씩 달라요.

1%p의 차이가 월 이자를 얼마나 바꿀까요

숫자로 보면 훨씬 와닿아요.
실제 금리가 아니라 이해를 돕기 위한 가정이에요.

변동금리 대출이 1억 원이라고 해 볼게요.
금리가 1%p 오르면 1년에 늘어나는 이자는 약 100만 원이에요.
한 달로 나누면 약 8만 3천 원이 더 나가는 셈이에요.

대출이 3억 원이면 어떨까요?
같은 1%p 상승이라도 1년에 약 300만 원, 한 달에 약 25만 원이 늘어나요.
금리가 2%p 오르면 그 두 배가 되니, 생활비에 부담을 주는 수준이 될 수 있어요.

반대로 금리가 내려가면 같은 계산이 거꾸로 적용되어 이자 부담이 줄어들어요.
다만 원금을 나눠 갚는 방식이라면 실제 이자는 이 계산보다 조금 적게 나와요.

변동금리와 고정금리, 무엇을 고를까요

변동금리는 시장 금리를 따라 일정 주기마다 이자율이 바뀌어요.
금리가 내려가는 시기에는 유리하고, 오르는 시기에는 불리해요.

고정금리는 정해진 기간 동안 이자율이 그대로예요.
대신 처음 출발하는 금리가 변동금리보다 높게 책정되는 경우가 많다고 알려져 있어요.
안정성을 돈으로 사는 느낌에 가까워요.

둘 중 무엇이 정답이라고 말씀드리기는 어려워요.
앞으로의 금리는 전문가들도 틀리는 영역이니까요.

그래서 기준을 이렇게 잡아 보시길 권해 드려요.

  • 월 상환액이 오르면 생활이 흔들리는 분은 고정금리나 혼합형 고려
  • 여유 자금이 넉넉하고 중도상환 계획이 있는 분은 변동금리도 검토
  • 어느 쪽이든 금리가 2%p 올랐을 때 버틸 수 있는지 먼저 계산

금리 뉴스를 볼 때 제가 챙기는 것들

개인적인 인상을 하나 덧붙이자면, 금리는 맞히려는 대상이 아니라 대비하는 대상 같아요.
오를지 내릴지 고민하는 시간보다, 올랐을 때 내 가계가 버티는지 확인하는 시간이 훨씬 값지다고 생각해요.

대출 계약서에서 금리 변동 주기와 중도상환수수료 조건도 한 번 확인해 보세요.
같은 금리여도 조건에 따라 실제 부담이 달라질 수 있어요.

대출 금액금리 1%p 오를 때 1년 이자한 달 이자
1억 원약 100만 원약 8만 3천 원
2억 원약 200만 원약 16만 7천 원
3억 원약 300만 원약 25만 원
구분변동금리고정금리
이자율주기마다 바뀜정한 기간 동안 그대로
유리할 때금리가 내릴 때금리가 오를 때
단점오를 때 부담 커짐처음 금리가 더 높은 편

※ 2026년 11월 15일 기준: 한국은행은 10월 22일 기준금리를 연 3.00%로 만장일치 동결했어요. 다음 금통위는 11월 26일이고, 추가 인상 가능성이 거론되고 있어요.

※ 투자 권유가 아닌 개인적인 정리예요. 투자 판단과 책임은 본인에게 있어요.

댓글

이 블로그의 인기 게시물

네이버 블로그 vs 티스토리 vs 구글 블로그 vs 워드프레스, 한국에서 많이 쓰는 블로그 플랫폼 비교

뽀빠이의 시금치, 정말 철분 덩어리일까? 오래된 소문의 진실

잔지바르 여행자보험 신청 방법! 페이지마다 캡쳐로 쉽게 확인